
Cómo vender en Temu
Índice
Aprender a vender en Temu comienza por elegir el mercado correcto, verificar al solicitante y preparar productos que puedan entregarse con un margen viable. El programa de vendedores locales de Temu permite a las empresas llegar a compradores locales, pero registrarse es solo el primer paso para operar una tienda. Los documentos, la situación fiscal, las obligaciones de producto y las devoluciones dependen de dónde opere la empresa y dónde reciban los compradores los pedidos.
Vender en Temu también exige entender la presión sobre precios que explica sus precios bajos. Un precio atractivo puede dejar poco margen para embalaje, entrega, atención al cliente y reembolsos. Esta guía recoge las 39 entradas de países del directorio oficial de vendedores consultado el 4 de noviembre de 2026, identifica la vía independiente para China continental y Hong Kong, y reúne el acceso oficial, los documentos empresariales y las comprobaciones operativas de cada país. Utiliza las secciones nacionales para preparar los registros locales y los pasos de lanzamiento para crear una tienda capaz de cumplir sus compromisos. Los requisitos distinguen el proceso de solicitud de Temu de las obligaciones propias de operar un negocio.
Elegir el mercado correcto
Selecciona el país donde esté registrada la empresa o resida el solicitante individual. Que los consumidores puedan comprar en Temu desde un país no significa que cualquier vendedor pueda registrarse allí.
Comienza en el Seller Center oficial de Temu. Selecciona el país real del solicitante y sigue la vía correspondiente. El portal europeo también atiende al Reino Unido; esa agrupación no hace iguales las normas fiscales y de consumo británicas y de la UE.
Temu describe su programa local como una vía para que empresas locales vendan y gestionen pedidos en sus mercados. Las empresas registradas en China continental o Hong Kong utilizan una vía distinta. Un almacén en el extranjero no sustituye al país real de registro. [1, 2]
Antes de completar el formulario, define tres datos:
- Solicitante: persona o entidad jurídica que será titular de la cuenta.
- Inventario: ubicación de las existencias y responsable de controlar las cantidades disponibles.
- Mercado de clientes: destinos donde la tienda aprobada puede vender y entregar.
Expandirse a otro mercado añade comprobaciones de productos, fiscalidad, etiquetado y entrega. Empieza por un mercado que la empresa pueda atender de forma constante.
Requisitos por país
Requisitos nacionales detallados
Se incluyen las 39 entradas de países del directorio oficial de Temu, más filas independientes para China continental y la RAE de Hong Kong, con cuatro campos: mercado, portal oficial, documentos que preparar y comprobaciones locales antes de vender. El directorio se consultó el 4 de noviembre de 2026. Recoge vías de acceso para vendedores, no todos los países donde los consumidores pueden comprar. [19]
Hay dos niveles: verificación de la cuenta de Temu y obligaciones operativas locales. Prepara identidad, domicilio, documentos empresariales y representación del solicitante real. La solicitud seleccionada determina los documentos y archivos aceptados; los registros empresariales, fiscales y normativos siguientes también ayudan a preparar el negocio. Un registro fiscal, comercial o de envases no es automáticamente un archivo que todo solicitante deba subir a Temu.
En cada mercado, confirma la ubicación de inventario aprobada, la titularidad de la cuenta de cobro, los compromisos de expedición, el destino de devolución y las tarifas de la cuenta antes de empezar. Las tablas regionales comparten formato para consultar juntos el portal y los requisitos.
América
| Mercado | Portal oficial | Documentos que preparar | Comprobaciones antes de vender |
|---|---|---|---|
| Estados Unidos | Seller Center | Identificación del solicitante; nombre legal, forma jurídica, domicilio registrado y EIN para la solicitud empresarial descrita por Temu; datos de los propietarios o representantes pertinentes. | Elegir la estructura real del solicitante; una LLC no es la única opción. Revisar retiradas de productos y certificaciones por categoría de la CPSC, además de las obligaciones empresariales y fiscales estatales o locales aplicables. [1, 3] |
| Canadá | Seller Center | Identificación del solicitante o representante; registros empresariales provinciales o federales pertinentes; domicilio, número de empresa y cuenta GST/HST cuando corresponda. | Aplicar la prueba de pequeño proveedor de C$30,000 a las operaciones gravadas mundiales pertinentes, incluidas las personas asociadas cuando proceda. Comprobar las obligaciones provinciales y de seguridad de productos de Health Canada. [7, 8] |
| México | Seller Center | Identificación del solicitante o representante; registro empresarial adecuado a la forma jurídica; RFC, domicilio y documentos de situación fiscal pertinentes. | Determinar las obligaciones fiscales del solicitante y de su actividad en plataformas. El SAT tiene un régimen específico para personas físicas que venden bienes o servicios mediante plataformas; quienes estén afectados deben actualizar actividades y obligaciones. No extender esas reglas automáticamente a todas las sociedades. [51] |
| Brasil | Seller Center | Identificación del solicitante o representante; registro de la entidad y CNPJ para solicitudes empresariales; domicilio legal, régimen fiscal y registros estatales o municipales pertinentes. | El CNPJ es parte de la formalización; los registros fiscales y licencias aplicables pueden exigir otros pasos. Las ofertas en línea deben identificar al vendedor y facilitar contacto, cumpliendo las normas brasileñas de consumo y comercio electrónico. [50] |
Reino Unido y Europa no comunitaria
| Mercado | Portal oficial | Documentos que preparar | Comprobaciones antes de vender |
|---|---|---|---|
| Reino Unido | Seller Center | Identificación y justificante de domicilio; documentos de autónomo o registro y número de sociedad si está constituida; documentos fiscales y de IVA pertinentes. | Para empresas establecidas en el Reino Unido, comprobar las pruebas del umbral de IVA de £90,000. Prever cancelaciones, devoluciones y normas de producto según el destino, incluidas las diferencias entre Gran Bretaña e Irlanda del Norte. [4–6] |
| Noruega | Seller Center | Identificación del solicitante o representante; registro en Brønnøysund y número de organización; domicilio y representación; prueba de registro de IVA cuando corresponda. | Para la mayoría de las empresas, el registro de IVA se activa al superar NOK 50,000 de ventas sujetas a IVA en 12 meses. El número de organización no demuestra el alta en IVA. Aplicar las normas noruegas sin asumir pertenencia a la UE. [48] |
| Suiza | Seller Center | Identificación del solicitante o representante; registros comerciales o empresariales aplicables; UID si se ha asignado, domicilio y representación; situación del IVA cuando corresponda. | Evaluar por separado la obligación de IVA suizo. La venta en línea suiza no tiene el plazo general de desistimiento de la UE; indicar claramente la política contractual de devolución y cumplir las condiciones de Temu. Aplicar las exigencias suizas de identificación del vendedor y transparencia de precios. [49] |
Unión Europea
| Mercado | Portal oficial | Documentos que preparar | Comprobaciones antes de vender |
|---|---|---|---|
| Austria | Seller Center | Identificación y domicilio; documentación de autorización comercial de GISA; extracto del Firmenbuch si la entidad está inscrita; registros fiscales y de IVA pertinentes. | Comprobar que la autorización comercial cubre la actividad. La autorización GISA y la inscripción empresarial en el Firmenbuch tienen funciones diferentes; preparar los documentos de la forma jurídica correspondiente. Aplicar la lista común de la UE indicada más abajo. [20] |
| Bélgica | Seller Center | Identificación del solicitante o representante; registro y número de empresa en el Crossroads Bank for Enterprises (CBE/KBO); domicilio y situación del IVA cuando corresponda. | Comprobar que la inscripción recoge las actividades correctas. Si existe sujeción a IVA, activar el número de empresa como número de IVA; disponer del número empresarial no completa ese trámite. Aplicar la lista común de la UE. [21] |
| Bulgaria | Seller Center | Identificación del solicitante o representante; registro mercantil y código único UIC, o registro BULSTAT correspondiente a la forma jurídica; domicilio y registros fiscales pertinentes. | Utilizar el identificador de la entidad real y verificar su situación y representación actuales. Determinar por separado el IVA; el identificador mercantil no acredita el registro de IVA. Aplicar la lista común de la UE. [22] |
| Croacia | Seller Center | Identificación del solicitante o representante; inscripción judicial o empresarial pertinente; número OIB; domicilio y registros fiscales aplicables. | Conservar juntos la resolución de constitución y el OIB de la sociedad. Verificar la actividad registrada y distinguir el registro empresarial de los permisos de actividad específicos de una categoría. Aplicar la lista común de la UE. [23] |
| Chipre | Seller Center | Identificación del solicitante o representante; documentos de registro empresarial; domicilio; número de identificación fiscal TIN y datos de IVA cuando corresponda. | El registro fiscal y el alta en IVA son trámites diferentes. La guía chipriota exige obtener un TIN antes de solicitar el registro adicional de IVA; evaluar los límites de facturación y operaciones pertinentes. Aplicar la lista común de la UE. [24] |
| República Checa | Seller Center | Identificación del solicitante o representante; autorización comercial o registro mercantil según la forma jurídica; IČO, domicilio y documentación fiscal pertinente. | Verificar que la autorización cubre la actividad prevista. Hacer coincidir el IČO, nombre legal y representante con los registros oficiales actuales. Aplicar la lista común de la UE. [25] |
| Dinamarca | Seller Center | Identificación del solicitante o representante; registro y número CVR de la empresa; domicilio, actividades y documentación fiscal pertinente. | Comprobar la identidad empresarial de la solicitud en el registro CVR actual. Evaluar el registro de IVA de forma independiente de la existencia del CVR. Aplicar la lista común de la UE. [26] |
| Estonia | Seller Center | Identificación del solicitante o representante; registro electrónico empresarial y código registral; domicilio, facultades de representación y datos de IVA cuando corresponda. | Vincular el código registral al solicitante real. El registro oficial puede mostrar por separado el código registral y el número de IVA; utilizar cada uno según su finalidad. Aplicar la lista común de la UE. [27] |
| Finlandia | Seller Center | Identificación del solicitante o representante; identificador empresarial finlandés Y-tunnus; extracto mercantil si existe inscripción; domicilio y datos fiscales pertinentes. | Verificar nombre y datos empresariales mediante la información actual de PRH/YTJ. Las notificaciones mercantiles y registros de la Administración Tributaria deben reflejar la actividad real. Aplicar la lista común de la UE. [28] |
| Francia | Seller Center | Identificación del solicitante o representante; registro empresarial con SIREN/SIRET; domicilio y documentación fiscal o de IVA; identificadores de productor para los regímenes EPR aplicables. | Distinguir el SIREN empresarial del SIRET del establecimiento y del identificador de IVA. Determinar la responsabilidad del productor y la información IDU requerida para cada flujo pertinente. Aplicar la lista común de la UE. [12, 13] |
| Alemania | Seller Center | Identificación del solicitante o representante; registro empresarial, domicilio y documentos fiscales o de IVA aplicables; datos LUCID cuando existan obligaciones de envases. | Identificar al productor responsable del envase y comprobar registro, participación en sistemas y declaraciones conforme a las directrices alemanas y PPWR actuales. El registro no satisface por sí solo todas las obligaciones. Aplicar la lista común de la UE. [11] |
| Grecia | Seller Center | Identificación del solicitante o representante; registro G.E.MI. cuando corresponda a la forma jurídica; domicilio, facultades de representación y documentación fiscal o de IVA. | Comprobar que la inscripción G.E.MI. y los representantes publicados están actualizados. La obligación registral depende del tipo de entidad; separar las pruebas mercantiles de las fiscales. Aplicar la lista común de la UE. [29] |
| Hungría | Seller Center | Identificación del solicitante o representante; extracto de sociedad para empresas constituidas; número registral, número fiscal, sede y representación. | Verificar actividad y representante autorizado en el registro empresarial. Este distingue los números registral y fiscal; no sustituir uno por el otro. Aplicar la lista común de la UE. [30] |
| Irlanda | Seller Center | Identificación del solicitante o representante; registro de sociedad o nombre comercial en CRO según corresponda; domicilio y pruebas fiscales o de IVA. | Usar el registro de la forma jurídica real. Un nombre comercial inscrito no demuestra que un autónomo sea una sociedad constituida; separar situación fiscal y registro CRO. Aplicar la lista común de la UE. [31] |
| Italia | Seller Center | Identificación del solicitante o representante; extracto del Registro delle Imprese; nombre legal, domicilio, forma jurídica, facultades del representante y número de IVA cuando corresponda. | Verificar actividad registrada y facultades de quien solicita. El registro contiene datos societarios y de IVA; emplear el campo apropiado para cada comprobación. Aplicar la lista común de la UE. [32] |
| Letonia | Seller Center | Identificación del solicitante o representante; registro de empresas, número registral y domicilio legal; administradores, representación y documentos fiscales actuales. | Comprobar situación, administradores y titularidad real en el registro oficial. Resolver cambios de nombre o domicilio antes de presentar documentos antiguos a la plataforma. Aplicar la lista común de la UE. [33] |
| Lituania | Seller Center | Identificación del solicitante o representante; registro y código de persona jurídica para sociedades; domicilio, representantes autorizados y documentación fiscal pertinente. | Verificar quién puede actuar por la sociedad y las restricciones registradas. Para actividades individuales, utilizar el registro correspondiente en vez de un extracto exclusivo de sociedades. Aplicar la lista común de la UE. [34] |
| Países Bajos | Seller Center | Identificación del solicitante o representante; registro y número KVK; domicilio y número de identificación de IVA btw-id cuando corresponda. | Distinguir KVK de los identificadores de IVA. Los autónomos utilizan el btw-id con clientes y proveedores, y el número fiscal de IVA por separado ante la Administración Tributaria. Aplicar la lista común de la UE. [35] |
| Polonia | Seller Center | Identificación del solicitante o representante; inscripción CEIDG para autónomos o KRS de la sociedad; NIP, REGON y domicilio según corresponda. | Elegir el registro de la forma jurídica. CEIDG coordina la identificación fiscal y estadística, pero NIP y REGON tienen funciones diferentes; confirmar por separado la situación del IVA. Aplicar la lista común de la UE. [36] |
| Portugal | Seller Center | Identificación del solicitante o representante; registro empresarial o mercantil cuando corresponda; NIPC para personas jurídicas; domicilio y declaración de actividad o registros fiscales del solicitante. | Presentar la declaración de inicio pertinente ante la Autoridad Tributaria antes de empezar. La actividad registrada debe corresponder al negocio; crear la sociedad no completa por sí solo los trámites operativos. Aplicar la lista común de la UE. [37] |
| Rumanía | Seller Center | Identificación del solicitante o representante; inscripción ONRC; número mercantil y código único de registro CUI; domicilio y documentos fiscales pertinentes. | Comprobar nombre, estado jurídico e identificadores en el registro oficial. Usar CUI y número mercantil en sus campos; evaluar el IVA sin asumir que el CUI demuestra el alta en IVA. Aplicar la lista común de la UE. [38] |
| Eslovaquia | Seller Center | Identificación del solicitante o representante; registro mercantil o de actividad según la forma jurídica; IČO y número fiscal DIČ; domicilio y datos de IVA pertinentes. | Distinguir identificación empresarial de fiscal. Verificar actividad, domicilio y representante registrados y completar el registro fiscal aplicable. Aplicar la lista común de la UE. [39] |
| Eslovenia | Seller Center | Identificación del solicitante o representante; registro PRS de AJPES; número registral, número fiscal, domicilio y representantes. | La inscripción fiscal de la sociedad utiliza datos del registro empresarial, pero puede requerir información adicional. Los no residentes necesitan número fiscal esloveno antes de iniciar la constitución. Aplicar la lista común de la UE. [40] |
| España | Seller Center | Identificación del solicitante o representante; identidad legal, NIF, domicilio y registros fiscales pertinentes; documentación del productor de envases cuando corresponda. | Usar el Modelo 036 para el alta censal aplicable. Comprobar el registro del productor de envases y las obligaciones según su función, incluidas las reglas actuales de plataformas. Aplicar la lista común de la UE. [14, 15] |
| Suecia | Seller Center | Identificación del solicitante o representante; prueba de registro empresarial cuando corresponda; identidad, domicilio y datos de la Agencia Tributaria sueca para la forma jurídica real. | La inscripción en Bolagsverket y el registro fiscal son cuestiones diferentes. Evaluar el IVA y demás altas pertinentes; un número de identidad empresarial no demuestra que todos los registros fiscales estén completos. Aplicar la lista común de la UE. [41] |
Asia y mercados transcontinentales
| Mercado | Portal oficial | Documentos que preparar | Comprobaciones antes de vender |
|---|---|---|---|
| Armenia | Seller Center | Identificación del solicitante o representante; registro estatal de la entidad o empresario individual; domicilio, facultades de actuación y TIN. | La actividad como empresario individual exige registro estatal. Determinar por separado el régimen fiscal y de facturación. La inscripción pública en línea exige condiciones de identidad o firma electrónica; la cuenta de Temu no sustituye el registro empresarial. [42] |
| Georgia | Seller Center | Identificación del solicitante o representante; extracto empresarial de la Agencia Nacional del Registro Público; domicilio, forma jurídica, representación y registros fiscales pertinentes. | Elegir la estructura correcta. El empresario individual no es una persona jurídica separada. El registro empresarial y el régimen fiscal de pequeña empresa son distintos; este régimen no elimina las obligaciones de registro de IVA cuando se activan. [43] |
| Japón | Seller Center | Identificación del solicitante o representante; documentos empresariales adecuados a su estructura; domicilio y registros fiscales; registro de facturas cualificadas solo cuando corresponda. | Las ofertas en línea deben indicar identidad del vendedor, precios y envío, pago, entrega y devoluciones conforme a la ley de transacciones comerciales específicas. Comprobar por separado el impuesto al consumo y las facturas cualificadas; ese registro no es una condición universal de entrada en Temu. [44] |
| República de Corea | Seller Center | Identificación del solicitante o representante; certificado de registro empresarial, domicilio y datos fiscales; prueba de notificación de venta a distancia cuando se exija. | El registro empresarial y la notificación de venta a distancia son trámites distintos. Revisar la obligación y las exenciones con Government24 o la autoridad local, y seleccionar el tratamiento fiscal adecuado con el Servicio Nacional de Impuestos. [45] |
| Turquía | Seller Center | Identificación del solicitante o representante; registros empresariales y fiscales; datos MERSİS según la forma jurídica; domicilio y firmante autorizado. | Determinar si el canal exige registro o declaraciones ETBİS. Las directrices distinguen ventas mediante intermediarios nacionales de ciertas ventas mediante intermediarios extranjeros; no aplicar una exención u obligación general a todo vendedor de Temu. [46] |
| Emiratos Árabes Unidos | Seller Center | Identificación del solicitante o representante; licencia comercial o de comercio electrónico vigente, nombre legal y domicilio; facultades de actuación y documentación fiscal pertinente. | En territorio continental, la licencia debe incluir comercio electrónico. Una licencia de zona franca no autoriza automáticamente la venta directa continental. Comprobar permisos de productos y emitir las facturas digitales exigidas por el marco de comercio electrónico. [47] |
Australia
| Mercado | Portal oficial | Documentos que preparar | Comprobaciones antes de vender |
|---|---|---|---|
| Australia | Seller Center | Identificación del solicitante o representante; domicilio; ABN y documentos societarios cuando correspondan; prueba de alta en GST si se exige. | Evaluar el umbral de facturación GST de A$75,000, incluida la prevista. ABN y GST son registros diferentes. Incorporar las soluciones de la ley australiana de consumo para productos defectuosos al proceso de devoluciones. [9, 10] |
China continental y Hong Kong
Estas dos ubicaciones de registro utilizan una vía específica, independiente de las 39 entradas anteriores. En conjunto hay 41 filas de países o regiones, no 41 países de vendedores locales. [19]
| Mercado | Portal oficial | Documentos que preparar | Comprobaciones antes de vender |
|---|---|---|---|
| China continental | Seller Center | Preparar identidad, domicilio y representación de la empresa registrada en China continental según la solicitud específica. Utilizar su lista actual de documentos para el modelo de negocio seleccionado. | Usar la vía específica de China continental/Hong Kong. Confirmar en ese portal el modelo disponible, mercados de destino, responsabilidades logísticas y requisitos de productos; un almacén extranjero no acredita elegibilidad como vendedor local. [19] |
| RAE de Hong Kong | Seller Center | Preparar identidad, domicilio y representación de la empresa registrada en Hong Kong según su solicitud específica. Usar la lista del solicitante real sin asumir que corresponden los documentos de China continental. | Usar la vía específica de China continental/Hong Kong. Confirmar aceptación del solicitante, destinos, logística y requisitos de productos para el modelo elegido; no sustituir el lugar de registro empresarial por el del almacén. [19] |
Notas nacionales adicionales
Las tablas ofrecen una lista de preparación para cada país. Las siguientes notas amplían cuestiones fiscales, de producto y devoluciones que merecen más explicación.
Estados Unidos
La información pública de Temu incluye sociedades, asociaciones, empresarios individuales y una opción de solicitante particular. Para empresas, describe forma jurídica, nombre legal, EIN y domicilio registrado. También puede exigir datos de identidad de propietarios o representantes pertinentes. Los particulares deben preparar identidad legal, domicilio residencial y el documento oficial admitido que solicite el formulario. [1]
Una LLC no es la única estructura descrita por Temu. Selecciona la que corresponda al negocio real y mantén el mismo nombre en los documentos justificativos.
Preparar los productos es otro paso. La guía de la CPSC para vendedores en línea explica obligaciones de vendedores, importadores y revendedores. Comprueba retiradas y certificaciones por categoría antes de aprovisionarte. Para productos infantiles, un informe de ensayo del proveedor y un Children's Product Certificate son documentos distintos; reúne las pruebas exigidas para el producto y tu función. [3]
Reino Unido
Selecciona Reino Unido en el Seller Center europeo. Prepara identidad, domicilio y documentos adecuados a la estructura. Un autónomo y una sociedad limitada tienen registros diferentes; abrir una cuenta en una plataforma no otorga un número de sociedad a un autónomo. GOV.UK reconoce esta estructura y sus obligaciones fiscales y de conservación de registros. [1, 4]
Para una empresa establecida en el Reino Unido, el alta obligatoria en IVA generalmente comienza cuando las operaciones gravadas superan £90,000 en los 12 meses anteriores, o se prevé superar esa cantidad en los siguientes 30 días. Las empresas no establecidas tienen reglas diferentes. No es un límite exclusivo de ventas en Temu. [5]
Incluye las cancelaciones en las devoluciones. Salvo excepciones, el comprador en línea puede comunicar el desistimiento dentro de los 14 días siguientes a la recepción y dispone de otros 14 días para devolver. Identifica si el destino es Gran Bretaña o Irlanda del Norte antes de aplicar sus requisitos específicos. [6]
Canadá
Selecciona Canadá y prepara identidad, domicilio y documentos del solicitante. Ten disponibles el número de empresa y los datos GST/HST pertinentes. Utiliza los identificadores canadienses en lugar de sustituirlos por un identificador estadounidense ajeno.
Para la mayoría de las empresas, la prueba de pequeño proveedor de la CRA utiliza C$30,000 de operaciones gravadas mundiales pertinentes, incluidas personas asociadas cuando se exija. Considera un trimestre natural y cuatro trimestres naturales consecutivos. Superar el límite en un trimestre puede obligar a cobrar GST/HST desde la operación que lo supera; rebasarlo a lo largo de varios trimestres sigue otro calendario. [7]
Calcula el límite sobre toda la actividad pertinente, no solo Temu. Revisa también fiscalidad y consumo provinciales. Las directrices de Health Canada explican responsabilidades de seguridad para vendedores y plataformas; la aceptación de un producto en otro país no elimina las comprobaciones canadienses. [8]
Australia
Utiliza el Seller Center australiano. Organiza identidad y documentos empresariales, incluidos Australian Business Number y datos societarios cuando correspondan. ABN y GST tienen funciones distintas: el primero identifica al negocio; el segundo determina sus obligaciones de GST. [9]
Para una empresa ordinaria, el registro GST es obligatorio con A$75,000 o más de facturación a efectos de GST. Se calcula sobre facturación, no beneficios, y una empresa nueva debe considerar la previsión. No residentes y determinadas actividades tienen reglas adicionales. [9]
La ley australiana de consumo también afecta a las devoluciones. Las garantías pueden exigir una solución ante productos defectuosos. Normalmente no existe una solución automática por simple cambio de opinión, pero debe respetarse la política aplicable que ofrezca la empresa. Las condiciones contractuales de devolución de Temu también deben incorporarse a la operativa. [10]
Alemania
Temu identifica Alemania como mercado de su programa local. Prepara identidad empresarial, representantes y registros comerciales y fiscales pertinentes, de acuerdo con el tipo de solicitante alemán del formulario. [1, 2]
Una comprobación especialmente importante es el cumplimiento de envases. El registro central alemán explica las obligaciones actuales, incluidos los cambios aplicables desde el 12 de agosto de 2026 conforme al Reglamento de Envases y Residuos de Envases de la UE (PPWR). Según el envase y la función del vendedor, incluyen LUCID, participación en un sistema de reciclaje y declaraciones de volumen. El registro no completa por sí solo la participación en sistemas. [11]
Determina quién introduce inicialmente cada componente de envase en el mercado, incluido el añadido al preparar el envío. Conserva materiales y pesos para las declaraciones. Aplica también las comprobaciones europeas de oferta y consumo siguientes. Estas obligaciones dependen de actividad y destino, no solo de dónde esté la sede.
Francia
Temu confirma la presencia de Francia en el programa local. Mantén identidad y domicilio coherentes con el registro francés. SIREN identifica la empresa; SIRET, el establecimiento. La guía oficial define nueve dígitos para SIREN y catorce para SIRET, que combina SIREN con un identificador de establecimiento. No deben sustituirse indistintamente por un identificador de IVA. [2, 12]
Comprueba si productos o envases están sujetos a algún flujo francés de responsabilidad ampliada del productor. ADEME explica que el productor tiene un identificador único IDU por cada flujo aplicable. La responsabilidad depende de su función y los productos introducidos en el mercado. Obtén los datos del productor y determina si la propia empresa debe registrarse. [13]
Aplica las reglas europeas siguientes y prepara la información de producto y seguridad pertinente en francés. Separa las obligaciones de categoría de la verificación básica de identidad.
España
Temu identifica España como mercado local disponible. Prepara identidad legal, NIF, domicilio, registros pertinentes y documento del representante. Forman el expediente empresarial local; el formulario seleccionado determina exactamente qué debe subirse. [2]
Para quienes deban inscribirse en el censo de empresarios, profesionales y retenedores, la Agencia Tributaria especifica el Modelo 036. Determina la situación empresarial, fiscal y de IVA antes de vender. No utilices un formulario mencionado en un tutorial antiguo sin comprobar el procedimiento actual. [14]
Los envases requieren otra revisión. MITECO mantiene la sección de envases del Registro de Productores de Producto y explica las obligaciones actuales, incluidos cambios para plataformas de comercio electrónico desde agosto de 2026. Identifica al productor responsable y las obligaciones del vendedor; participar en la plataforma no transfiere automáticamente todas las responsabilidades. [15]
Lista operativa común de la UE
En los 25 países de la UE de la tabla, prepara la información para productos cubiertos por el Reglamento General de Seguridad de los Productos y las normas específicas aplicables. Las directrices de la Comisión describen información de la oferta en línea como:
- Identidad del fabricante y datos de contacto postal y electrónico.
- Datos de la persona responsable en la UE cuando el fabricante sea externo y se exija.
- Identificación del producto, incluida imagen e información identificativa pertinente.
- Advertencias e información de seguridad aplicables en un idioma comprensible para el consumidor, según el país de destino. [16]
La aprobación de la cuenta no completa la conformidad del producto. Vincula las pruebas a cada SKU, no solo a una carpeta general.
Las reglas europeas de venta a distancia generalmente conceden 14 días de desistimiento, con excepciones y obligaciones informativas. El IVA depende de establecimiento, ubicación de existencias, destino y operación. Un identificador fiscal nacional o el cobro de impuestos por la plataforma no resuelve por sí solo toda la fiscalidad transfronteriza. [17]
Para cada destino europeo, evalúa registro nacional de IVA o exención aplicable, declaraciones transfronterizas como OSS cuando proceda y responsabilidad del productor de envases o productos según los bienes y la función del vendedor. El directorio de IVA por países de la Comisión permite localizar la autoridad competente. Un marco común no implica trámites nacionales idénticos. [52]
Cómo empezar a vender en Temu
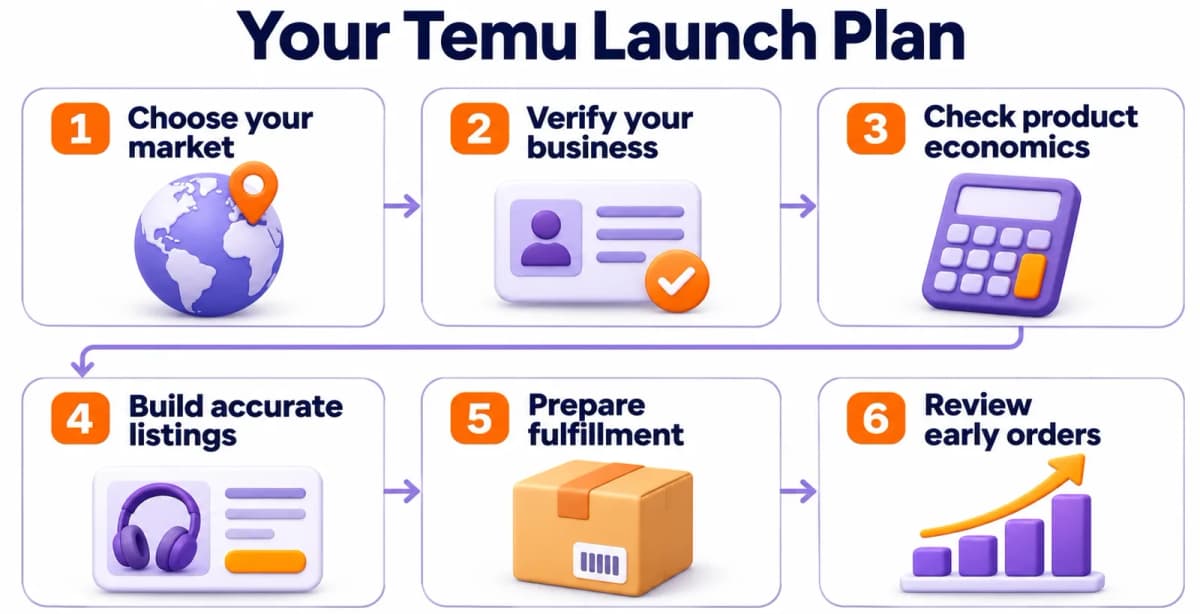
1. Preparar la solicitud
Abre el Seller Center oficial, selecciona el país correcto y crea la cuenta con datos de contacto controlados por la empresa. Completa los datos del solicitante, la tienda y las verificaciones. La identidad visual debe estar preparada, pero el nombre legal debe coincidir con los documentos.
Utiliza una lista documental para evitar correcciones innecesarias:
| Documento | Comprobación antes del envío |
|---|---|
| Identidad del solicitante | Nombre legal e identificación válida coinciden con la solicitud |
| Identidad empresarial | El registro corresponde a la entidad que solicita |
| Justificante de domicilio | Nombre y domicilio coinciden con el solicitante o representante pertinente |
| Propiedad o representación | Quien completa la verificación tiene las facultades necesarias |
| Datos de pago | Titularidad y datos cumplen las condiciones de la vía seleccionada |
| Datos de tienda | Nombre, contacto y logotipo están preparados |
Presenta documentos sensibles por el proceso oficial de Temu. Si se solicita otra verificación, corrige la discrepancia indicada en vez de abrir solicitudes duplicadas.
Las páginas públicas describen un plazo normal de revisión de un día laborable. Separa esa estimación de la aprobación de productos y de la preparación para lanzar. Prepara productos y logística mientras se evalúa la solicitud. [1]
2. Elegir un surtido pequeño
Empieza por productos cuya calidad, dimensiones, aprovisionamiento y costes de entrega conozcas. Un surtido inicial reducido ayuda a entender por qué una oferta recibe clics sin convertir o por qué un producto aparentemente rentable genera devoluciones costosas.
Para cada candidato, compara:
- Precio con entrega para el mismo tamaño de paquete y especificación.
- Materiales, medidas, accesorios y usos compatibles.
- Temas de reseñas que revelen problemas corregibles de producto o información.
- Disponibilidad, dimensiones de envío y trabajo de manipulación previsto.
- Margen restante tras costes realistas de logística y devoluciones.
Una búsqueda estructurada de productos de Temu permite filtrar por campos documentados como palabra clave, categoría, precio, ventas y valoraciones. Comprueba cobertura y fecha de los datos antes de comparar. Una señal de ventas ayuda a priorizar la investigación; los pedidos reales determinarán la viabilidad para el negocio.
3. Fijar precios y promociones
Calcula un precio mínimo antes de inscribir productos en promociones. Parte del ingreso retenido después de descuentos financiados por el vendedor y de impuestos que no sean ingresos propios. Resta los costes de suministrar y atender ese pedido.
Si varias tallas o tamaños comparten oferta, calcula cada variante por separado. Las mayores pueden exigir otras cajas, tarifas de transporte o gestión de devoluciones. Una variante pequeña rentable puede ocultar pérdidas en la grande.
Define una contribución mínima por SKU. Registra quién financia la promoción y cómo afecta al importe recibido. Utiliza el ejemplo posterior como hoja de cálculo y sustituye todos los supuestos por datos del negocio.
4. Crear fichas precisas
Prepara un registro del producto antes de subirlo:
- Nombre claro con tipo real y características distintivas.
- Categoría, SKU, variantes, inventario y precio correctos.
- Dimensiones, materiales, cantidad y contenido del paquete.
- Imágenes originales o autorizadas del artículo que se enviará.
- Información pertinente de fabricante, seguridad, trazabilidad y conformidad.
- Instrucciones de cuidado, montaje o uso cuando sean necesarias.
Respeta los límites actuales del editor y las exigencias de categoría. Los límites de un tutorial de integración pueden diferir del formulario o versión de API aplicables.
Revisa la página que verá el comprador tras enviarla. Variante, imagen, cantidad y promesa de entrega deben describir la misma oferta. Evita afirmaciones como «certificado», «grado médico» o compatibilidad con marcas sin pruebas que justifiquen exactamente esa redacción.
5. Preparar logística y devoluciones
Confirma ubicación del inventario, expedición, transportistas admitidos, seguimiento y destino de devolución antes de activar existencias. La página estadounidense explica que Temu ofrece soluciones logísticas integradas, sin prestar directamente el servicio logístico. Comprueba la modalidad disponible en la cuenta del mercado correspondiente. [1]
Saber desde dónde se envían los pedidos de Temu aporta contexto, pero las promesas de la tienda deben corresponder a sus existencias y servicios. Registra los plazos reales de preparación y las opciones de entrega de la cuenta.
Si compartes inventario, establece un colchón y determina qué sistema controla la disponibilidad. Si 40 unidades abastecen dos canales, anunciar las 40 por separado en ambos puede provocar sobreventa cuando la sincronización se retrase. El colchón debe reflejar la reposición y fiabilidad de la integración.
Asigna responsables de autorización de devolución, recepción, inspección, reembolso y actualización de existencias. Incluye productos dañados y pedidos nunca recibidos.
6. Revisar los primeros pedidos
Lanza con inventario manejable y revisa pedidos completados antes de ampliar el surtido. Relaciona cada pedido con expedición, seguimiento, reembolsos y liquidación final.
| Señal | Decisión que permite tomar |
|---|---|
| Impresiones y clics | Si la oferta se descubre y genera interés |
| Pedidos frente a visitas | Si el precio y la ficha convencen |
| Cancelaciones y expedición tardía | Si inventario y capacidad de preparación son fiables |
| Motivos de devolución | Si deben corregirse calidad, tallas, imágenes o textos |
| Contribución por pedido completado | Si el producto resulta económicamente viable |
| Plazo de liquidación | Cuánto capital circulante necesita la tienda |
Prueba un cambio significativo cada vez. Modificar simultáneamente la guía de tallas, imagen principal y precio dificulta interpretar el resultado. Amplía los productos con contribución aceptable y exigencias de servicio manejables.
Lista previa al lanzamiento
Antes de activar existencias, confirma:
- La cuenta aprobada corresponde al solicitante y mercado correctos.
- La verificación está completa y se han revisado cargos y liquidaciones de la cuenta.
- Las comprobaciones empresariales, fiscales, de seguridad y responsabilidad del productor están documentadas.
- Cada ficha contiene variantes, existencias, imágenes, afirmaciones e información de seguridad correctas.
- Están preparados expedición, seguimiento, compromisos de entrega y destino de devolución.
- El cálculo de costes incluye descuentos, logística, devoluciones y deducciones aplicables.
- Hay responsables de pedidos, atención, reembolsos y conciliación de liquidaciones.
Cuánto cuesta vender en Temu
El registro gratuito no elimina costes de producto, entrega, impuestos o servicio. Las páginas públicas describen el registro gratuito de vendedores locales. Canadá y Australia mostraban una promoción de comisión cero el 4 de noviembre de 2026; no debe interpretarse como una tarifa mundial permanente. Confirma las condiciones de la cuenta real. [1]
Separa las siguientes categorías:
| Categoría de coste | Conceptos que incluir |
|---|---|
| Producto y entrada | Compra o fabricación, transporte de entrada e importación aplicable |
| Logística | Embalaje, mano de obra, almacenamiento, preparación y envío |
| Cargos de cuenta | Cargos y deducciones efectivos del contrato del vendedor |
| Promociones | Descuentos financiados por el vendedor y publicidad |
| Posventa | Transporte de devolución, daños, reembolsos y atención |
| Gastos generales | Software, personal, seguros, instalaciones y otros gastos |
Ejemplo de margen
Este es un ejemplo ilustrativo en USD, no una tarifa de Temu. El ingreso neto excluye impuestos recaudados para ingresarlos a la autoridad y ya refleja descuentos financiados por el vendedor.
| Concepto | Por pedido |
|---|---|
| Ingreso neto | $28.00 |
| Producto y transporte de entrada | −$9.00 |
| Embalaje y envío | −$7.00 |
| Cargos de cuenta supuestos | −$1.00 |
| Provisión de devoluciones | −$2.00 |
| Publicidad asignada | −$3.00 |
| Contribución antes de gastos fijos e impuesto sobre la renta | $6.00 |
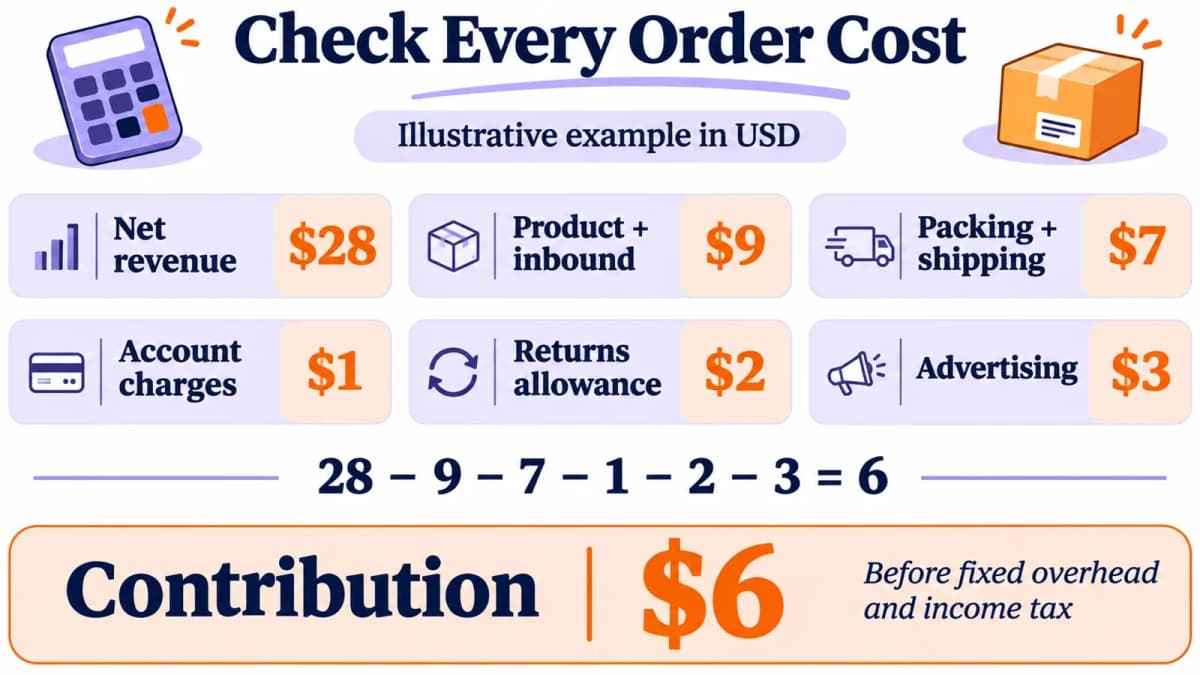
Una reducción de $3 financiada por el vendedor reduce la contribución a $3 si lo demás no cambia. Si el envío aumenta después $2, queda $1. Por eso hay que evaluar cada promoción frente al cálculo de costes antes de aceptarla.
No restes un gasto dos veces. Si el ingreso liquidado ya descuenta un cargo, concílialo antes de añadirlo como otro coste. Controla contribución y calendario de caja: un pedido rentable puede inmovilizar efectivo si existencias, envíos y devoluciones se pagan antes de cobrar.
Errores frecuentes que evitar
Elegir el país equivocado
Utiliza la vía real y admisible de la entidad o persona. Ubicación del cliente, almacén y residencia del solicitante son datos distintos. Registra cada uno en vez de tratar una dirección de envío local como prueba de elegibilidad.
Tratar todos los países igual
Un identificador estadounidense, el límite británico de IVA, el registro alemán de envases y la garantía australiana atienden obligaciones distintas. Mantén una lista por país y asigna la actualización cuando añadas destinos.
Comprar existencias sin verificar pruebas
Obtén especificaciones y documentos de conformidad antes de realizar una compra grande. Las garantías del proveedor deben estar respaldadas por documentos del producto, fabricante y variante reales. Resuelve carencias de trazabilidad o seguridad antes del lanzamiento.
Aumentar ventas sin revisar margen
El crecimiento puede aumentar el dinero inmovilizado en inventario y devoluciones. Revisa contribución de pedidos completados, motivos de devolución y conciliación antes de comprar más o aumentar publicidad.
Conclusión
Vender en Temu exige una secuencia práctica: elegir mercado elegible, verificar solicitante, preparar productos conformes, calcular costes por pedido y organizar logística. Las tablas cubren 39 entradas de vendedores con portales, documentos y comprobaciones; los registros correctos dependen del solicitante y destino. Un buen lanzamiento aporta pruebas útiles: qué productos atraen demanda adecuada, qué fichas generan expectativas precisas y qué pedidos dejan contribución suficiente para reponer.
Investigar productos para Temu
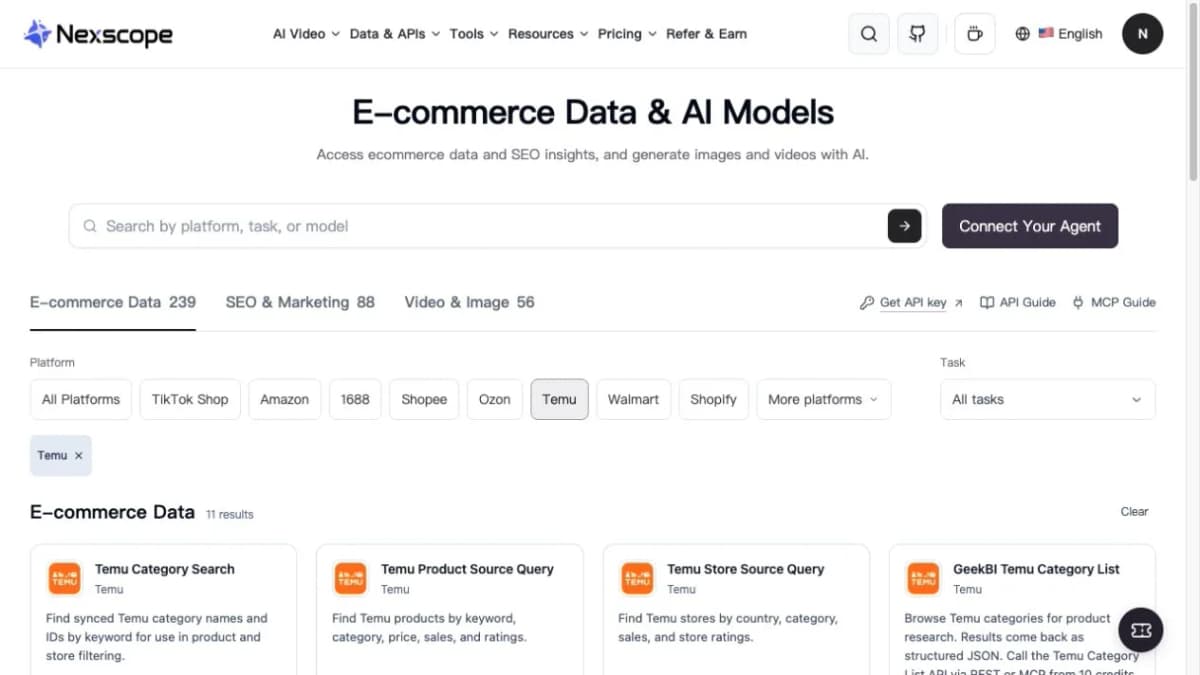
Nexscope proporciona datos estructurados de comercio electrónico que los equipos pueden conectar a sus propios agentes y flujos de investigación mediante REST API o MCP. Para un lanzamiento, combina comparaciones de productos con costes propios y pruebas de proveedores.
El catálogo de Nexscope incluye 11 API de datos de Temu, comprobadas el 4 de noviembre de 2026. Cubren categorías, evaluación de productos, búsqueda visual, palabras clave, tiendas y mercados de investigación disponibles. [18]
| Tarea | API y documentación | Utilidad para el vendedor |
|---|---|---|
| Descubrir categorías | Temu Category Search | Buscar nombres e identificadores de categorías sincronizadas por palabra clave para filtrar productos y tiendas. |
| Descubrir productos | Temu Product Source Query | Filtrar por palabra clave, categoría, precio, ventas y valoraciones para preparar una selección. |
| Descubrir tiendas | Temu Store Source Query | Encontrar tiendas por país, categoría, ventas y valoración. |
| Descubrir categorías | GeekBI Temu Category List | Explorar la lista de categorías antes de acotar la investigación. |
| Investigar categorías | GeekBI Temu Category Research | Encontrar categorías para centrar la investigación de productos. |
| Evaluar productos | GeekBI Temu Product Detail | Obtener los detalles de un producto concreto que se está evaluando. |
| Búsqueda visual | GeekBI Temu Image Search | Encontrar productos similares a una imagen de referencia. |
| Descubrir productos | GeekBI Temu Product Search | Buscar productos para estudiar competidores y surtidos. |
| Investigar palabras clave | GeekBI Temu Keyword Research | Investigar palabras clave para descubrir oportunidades de producto. |
| Descubrir competidores | GeekBI Temu Shop Search | Encontrar tiendas para investigar a la competencia. |
| Cobertura de mercados | GeekBI Temu Site List | Consultar los mercados disponibles para investigación de productos. |
Empieza por categorías o palabras clave, acota la selección e inspecciona productos y tiendas comparables. La búsqueda por imagen sirve cuando partes de una foto. Las dos vías de búsqueda de productos y las dos de tiendas son capacidades distintas: compara entradas, cobertura y salidas documentadas antes de elegir. Site List describe mercados disponibles para investigación, no elegibilidad de registro de vendedores.
Las Data APIs de Nexscope utilizan Data Credits de pago por uso. Los resultados apoyan decisiones; registro de vendedores, publicación de fichas y gestión de pedidos permanecen en los sistemas autorizados de Temu.
Investiga tu próximo producto para Temu
Compara productos, categorías y tiendas de Temu con datos conectados a tu propio flujo de investigación.
Explorar las API de datos de Temu →Preguntas frecuentes
¿Pueden vender particulares en Temu?
La información pública de varios mercados locales incluye una opción de solicitante particular junto con estructuras empresariales. La elegibilidad depende del país seleccionado y los datos exigidos allí. Elige la estructura de la actividad real y prepara identificación y domicilio válidos. Operar como particular no elimina obligaciones fiscales, de seguridad de productos o de consumo aplicables.
¿Se necesita una LLC para vender?
Una LLC no es un requisito universal. La información pública estadounidense admite varias formas empresariales y una opción individual. Otros países tienen estructuras e identificadores diferentes. Selecciona el solicitante real y sigue sus verificaciones. Constituir una sociedad y obtener la aprobación de la plataforma son decisiones distintas con consecuencias prácticas diferentes.
¿Es gratis empezar a vender?
Temu indica que el registro local es gratuito en las páginas públicas revisadas. La tienda sigue necesitando fondos para inventario, envío, embalaje, devoluciones y cargos o promociones aplicables. Evalúa las ofertas de comisión cero según las condiciones de la cuenta y calcula gastos reales antes de fijar el precio mínimo del producto.
¿Cuánto tarda la aprobación?
Las páginas públicas indican que las solicitudes suelen revisarse en un día laborable. Es una estimación de revisión, no de todo el proceso hasta tener una tienda activa. Verificaciones adicionales, correcciones, pruebas de categoría y preparación de productos pueden afectar al lanzamiento. Completa cuidadosamente los documentos y sigue las peticiones por el Seller Center oficial.
¿Una cuenta sirve para todo el mundo?
Vender en varios mercados depende de los permisos y acuerdos disponibles en la cuenta. Un registro local no constituye autorización mundial automática. Antes de expandirte, confirma destino, inventario, capacidad de entrega, información de producto, fiscalidad y devoluciones. Sigue las opciones de mercado realmente disponibles en Seller Center.
¿Temu gestiona la logística del vendedor?
La página estadounidense indica que Temu no presta logística directamente, sino soluciones integradas. El vendedor necesita una modalidad que cumpla las condiciones de la cuenta. Comprueba transportistas o socios disponibles en el mercado, determina quién expide y organiza seguimiento y devoluciones antes de activar existencias.
¿Puede ser rentable vender en Temu?
La rentabilidad depende del ingreso retenido y todos los costes. Calcula la contribución tras producto, envío, cargos, publicidad y devoluciones previstas; después considera gastos fijos e impuestos. Un coste de compra bajo no basta. Sustituye supuestos por datos de los primeros pedidos completados antes de aumentar inventario o aceptar descuentos mayores.
Fuentes
- Temu. Accessed 2026. Seller Center and Seller Registration FAQs: United States, United Kingdom, Germany, Canada, and Australia. seller.temu.com; seller-eu.temu.com; ca.seller.temu.com; au.seller.temu.com.
- Temu. 2025–2026. Local Seller Program announcements: Shopify marketplace access, European market coverage, and Spanish producer stories. temu.com.
- U.S. Consumer Product Safety Commission. Accessed 2026. Online Sellers’ Safety Guide. cpsc.gov.
- UK Government. Accessed 2026. Become a Sole Trader. gov.uk.
- HM Revenue & Customs. Accessed 2026. Register for VAT: When to Register. gov.uk.
- UK Government. Accessed 2026. Accepting Returns and Giving Refunds; Online and Distance Selling. gov.uk.
- Canada Revenue Agency. Accessed 2026. When to Register for and Start Charging the GST/HST. canada.ca.
- Health Canada. Accessed 2026. Selling Consumer Products and Cosmetics Online. canada.ca.
- Australian Government. Accessed 2026. Register for Goods and Services Tax; Business Registration Service. business.gov.au.
- Australian Competition and Consumer Commission. Accessed 2026. Small Business Rights and Responsibilities; Consumer Guarantees. accc.gov.au.
- Central Agency Packaging Register. Accessed 2026. Mail Order Companies and Online Retailers: Changes Under the PPWR; Registering With LUCID. verpackungsregister.org.
- French Public Service. 2026. What Are the Identification Numbers of a Company? service-public.gouv.fr.
- French Agency for Ecological Transition. Accessed 2026. Unique Identifiers for Extended Producer Responsibility Streams. ademe.fr. English descriptive title.
- Spanish Tax Agency. Accessed 2026. Form 036: Registration, Modification, and Deregistration in the Business Tax Census. agenciatributaria.gob.es. English descriptive title.
- Spanish Ministry for the Ecological Transition and the Demographic Challenge. Accessed 2026. Register of Product Producers: Packaging Section. miteco.gob.es. English descriptive title.
- European Commission. 2025. Guidelines on the Application of the EU General Product Safety Legislative Framework by Businesses. eur-lex.europa.eu.
- European Union. Accessed 2026. E-commerce, Distance and Off-premises Selling. europa.eu.
- Nexscope. Accessed 2026. Temu API Catalog and Documentation: 11 Listed Temu Data Capabilities. nexscope.ai.
-
Temu. Accessed November 4, 2026. Partner Platform: Seller Center Directory for Applicable Countries or Regions and for Chinese Mainland or Hong Kong SAR. partner.temu.com.
-
Austrian Business Service Portal: Trade Registration and Company Register. Accessed November 4, 2026. www.usp.gv.at.
- Belgian FPS Economy: Incorporation and VAT Identification. Accessed November 4, 2026. economie.fgov.be.
- European e-Justice: Bulgaria Business Registers. Accessed November 4, 2026. e-justice.europa.eu.
- Croatian Government: Establishment of a Limited Liability Company. Accessed November 4, 2026. www.gov.hr.
- Business in Cyprus: Income Tax and VAT Registration. Accessed November 4, 2026. www.businessincyprus.gov.cy.
- Czech Government: Trade Register and Business Identification. Accessed November 4, 2026. portalobcana.gov.cz, csu.gov.cz, mzv.gov.cz.
- Danish Business Authority: Central Business Register. Accessed November 4, 2026. erhvervsstyrelsen.dk.
- Estonian RIK: Business Register and Company Requisite Information. Accessed November 4, 2026. www.rik.ee, avaandmed.ariregister.rik.ee.
- Finnish PRH: Trade Register Extract and Online Services. Accessed November 4, 2026. www.prh.fi.
- European e-Justice: Greece Business Register. Accessed November 4, 2026. e-justice.europa.eu.
- European e-Justice: Hungary Business Register. Accessed November 4, 2026. e-justice.europa.eu.
- European e-Justice: Ireland Business Register. Accessed November 4, 2026. e-justice.europa.eu.
- European e-Justice: Italy Business Register. Accessed November 4, 2026. e-justice.europa.eu.
- Latvian Register of Enterprises: Official Register Information. Accessed November 4, 2026. www.ur.gov.lv.
- European e-Justice: Lithuania Register of Legal Persons. Accessed November 4, 2026. e-justice.europa.eu.
- Dutch Government and KVK: Business Registration and VAT Numbers. Accessed November 4, 2026. business.gov.nl.
- Polish Business Portal: Company Registration and CEIDG. Accessed November 4, 2026. biznes.gov.pl.
- Portuguese IRN and Tax Authority: Business Identification and Commencement of Activity. Accessed November 4, 2026. irn.justica.gov.pt, info.portaldasfinancas.gov.pt.
- Romanian ONRC: Official Online Company Information. Accessed November 4, 2026. www.onrc.ro.
- Slovak Government: Company Establishment and Registration Duties. Accessed November 4, 2026. www.slovensko.sk.
- Slovenian AJPES and SPOT: Business and Tax Registration. Accessed November 4, 2026. www.ajpes.si, spot.gov.si.
- Swedish Tax Agency: Starting and Registering a Business. Accessed November 4, 2026. www.skatteverket.se.
- Armenian Ministry of Justice and State Revenue Committee: Entrepreneur and Tax Registration. Accessed November 4, 2026. e-register.moj.am, www.src.am.
- Georgian Public Registry and Legislative Herald: Business Registration and Tax Code. Accessed November 4, 2026. napr.gov.ge, matsne.gov.ge.
- Japanese Consumer Affairs Agency and National Tax Agency: Mail Order Sales and Tax Applications. Accessed November 4, 2026. www.no-trouble.caa.go.jp, www.nta.go.jp.
- Korean National Tax Service and Government24: Business Registration and Mail-Order Notification. Accessed November 4, 2026. d.nts.go.kr, m.gov.kr.
- Turkish Ministry of Trade: ETBIS Registration and Marketplace Exceptions. Accessed November 4, 2026. etbis.ticaret.gov.tr.
- UAE Government: Ecommerce Licensing and Trader Responsibilities. Accessed November 4, 2026. u.ae.
- Norwegian Altinn and Tax Administration: Organisation Number and VAT Registration. Accessed November 4, 2026. info.altinn.no, www.skatteetaten.no.
- Swiss Federal Tax Administration and SME Portal: VAT and Ecommerce Obligations. Accessed November 4, 2026. www.estv.admin.ch, www.kmu.admin.ch.
- Brazilian Federal Government and Procon-SP: CNPJ, Business Formalization and Ecommerce. Accessed November 4, 2026. www.gov.br, www.procon.sp.gov.br.
- Mexican SAT: Technological Platforms and Taxpayer Activity Updates. Accessed November 4, 2026. www.gob.mx, wwwmat.sat.gob.mx.
- European Commission. Accessed November 4, 2026. Country-Specific Information on VAT. taxation-customs.ec.europa.eu.